01
外国 税額 控除 制度
- 外国税額控除
このようなことを防ぐために外国税額控除と呼ばれるものがあります。会社だけでなく、個人の場合も海外での配当を受けた場合にはこの外国税額控除が適用になりますので必ず確認しておくようにしましょう。 外国税額控除とは 外国税額控除とは海外で課税された税金があれば本来日本に収めるべき税金から差し引くことが出来る制度です。...
- 国際税務に関する税制
このようなことがあってしまうと不利益になってしまうことから、二重課税に対して外国税額控除という税制があります。 外国税額控除 外国税額控除とは海外で課税された税金があれば本来日本に収めるべき税金から差し引くことが出来る制度です。この制度があることによって二重課税を防ぐことができ、日本国内での純粋な利益に対して課...
- 外国子会社合算税制
そのような動きをしないようにするためにも、外国子会社合算税制という仕組みがあります。外国子会社合算税制とはいったいどのようなものなのか、解説していきます。 外国子会社合算制度とは 外国子会社合算制度とは、日本国内に本社がある法人が海外に子会社を作り、その子会社であるペーパーカンパニーを活用して租税を回避すること...
- 国際税務に対する事前準備
このようなことを防ぐために、海外との関係で二重課税を防ぐ租税条約が結ばれており、この租税条約が交わされている国での課税に関しては、日本国内では税額控除を受けることが出来ます。そのため、まずは海外展開をしたい国で租税条約が締結されているかの確認を行いましょう。そして、その国での課税の仕組みがどのようになっているかを...
- 節税対策
減価償却は一定期間一定額、もしくは一定の割合で資産価値を落としていくことで経費にすることが出来る制度であり、固定資産を購入することで一定期間の経費の計上が可能になります。この他にももし30万円以下の少額の減価償却資産であれば条件を満たせば一括で経費計上が可能になったりと固定資産を購入することによってさまざまなメリ...
- 税務会計一般
これらの業務は実際に具体的な税額を計算して具体的な対策を立てていくのは税理士にしか行うことが出来ない業務です。 ・税務官公署に提出する税務書類の作成代行税務官公署に提出する税務書類の作成代行は、例えば確定申告書の作成代行や法人税の申告書の作成代行などといったものがあげられます。この他にも税務署に提出する書類の作成...
- 会社形態の選び方(株式会社、合同会社、合名会社、合資会社)
合名会社では資本金制度がなく定款の変更も会社法に違反しない限り自由に行うことが出来るという点で非常に自由度の高い会社形態ですが、その一方で無限責任ということが大きなデメリットです。合名会社が破綻した時には、自分の出資額を超えて自己の資産による弁済を行う可能性があるということは無限責任の大きなデメリットです。
02
当事務所が提供する基礎知識
Basic Knowledge
-

海外の財産にかかる相...
海外の財産を相続するとき、相続税の外国税額控除を利用できる可能性があります。外国税額控除とは、外国で課税された外国所得税を日本の所得税額から控除することです。国際的な二重課税を排除する目的があります。今回は、海外の財産に […]
-

新設法人が青色申告承...
法人を設立した際、税務署へ提出する書類の中でも特に重要なのが青色申告承認申請書です。期限内に提出して承認を受けることで、赤字の繰り越しなど会社を守るための大きな恩恵を受けられます。本記事では、新設法人が青色申告承認申請書 […]
-

節税対策
個人事業主でも法人でも節税対策を行うことで、手元にキャッシュを残しておくことが出来ます。節税対策といっても様々な方法がありますが、いったいどのような方法が一番望ましいのでしょうか。節税対策の種類 節税対策には例 […]
-

租税条約
海外で仕事をするにあたって、租税条約というものを確認しておく必要があります。この租税条約を通して、日本国内での課税と海外での課税の関係が大きく変わってきます。租税条約の中身について確認しておきましょう。ベースはOECDモ […]
-

外国子会社配当益金不...
日本企業が海外進出をする際、現地子会社から得た利益を日本国内へ還流させる過程で発生する税負担の管理は重要な要素となります。本記事では、外国子会社配当益金不算入の制度について解説します。外国子会社配当益金不算入とは&nbs […]
-
会社設立時に必要な資...
会社を設立する際、資本金の設定が欠かせません。資本金は会社の信用力を左右し、設立後の事業運営にも大きな影響を及ぼします。本記事では資本金の決め方や平均額の目安について解説します。資本金とは何か 資本金とは、会社 […]
03
よく検索されるキーワード
Search Keyword
04
税理士紹介
Tax Accountant
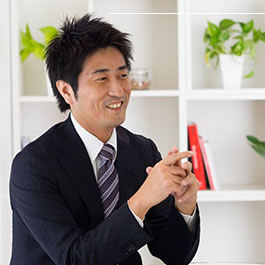
代表税理士五十嵐 知弘(いがらし ともひろ)
成長と成功のパートナー ”Client First”をモットーにしています。
明治大学卒
2001年にアーサーアンダーセン税務事務所(現KPMG税理士法人)入所。
同社にて上場企業、外資系企業への国内・国際税務サービス、連結納税・組織再編アドバイザリー、デューデリジェンス、富裕層への資産税関連サービス等、多岐にわたる業務に携わる。
外資系証券会社にて不動産ファンドの財務・経理に携わった後、桜田・五十嵐税理士法人を設立し、現在に至る。
05
事務所概要
Office Overview
| 事務所名 | 桜田・五十嵐税理士法人 |
|---|---|
| 代表社員税理士 | 五十嵐 知弘(いがらし ともひろ) |
| 所在地 | 東京都目黒区上目黒2-9-1 中目黒GS第1ビル3F |
| TEL/FAX | TEL:03-6303-2440 / FAX:03-6303-3460 |
| スタッフ | 税理士:7名、有資格者:1名、公認会計士:1名 |
| 営業時間 | 平日 9:00~18:00 (事前予約で休日、時間外対応可能です) |
| 定休日 | 土・日・祝日 (事前予約で休日、時間外対応可能です) |