01
節税対策 法人税
- 節税対策
個人事業主でも法人でも節税対策を行うことで、手元にキャッシュを残しておくことが出来ます。節税対策といっても様々な方法がありますが、いったいどのような方法が一番望ましいのでしょうか。 節税対策の種類節税対策には例えば様々な方法があります。 ・固定資産を購入して、減価償却を行うまずは固定資産であるパソコンなどを購入...
- 税務会計一般
個別具体的な税務相談の具体例としては、節税対策を考えていきたい、相続対策を考えていきたい、というような相談のことです。これらの業務は実際に具体的な税額を計算して具体的な対策を立てていくのは税理士にしか行うことが出来ない業務です。 ・税務官公署に提出する税務書類の作成代行税務官公署に提出する税務書類の作成代行は、例...
- 国際税務に関する税制
まず国内に本社がある法人ですが、国内の法人に関しては国内外問わずすべての子会社との利益をまとめて本社が法人税を支払います。そして、海外に子会社がある場合には、海外の子会社の利益は海外で利益に対する税金を納めないといけません。そうなると、日本国内で子会社の利益に対しての税金を納め、そして子会社は子会社で利益に対する...
- 顧問税理士
顧問税理士であれば、毎月の経営状況も事細かに把握することが可能でありますし、節税対策などの相談も決算申告の前段階から打ち合わせをすることが可能になります。 ・経営相談次に税理士でないと出来ないことではないですが、経営相談を依頼することが出来ます。経営相談は顧問税理士として定期的に会社のことを把握している税理士だか...
02
当事務所が提供する基礎知識
Basic Knowledge
-

会社設立時に自宅を事...
法人を設立して社長の自宅を事務所にする場合、家賃や水光熱費を経費にできれば大きな節税効果が期待できます。しかし、法的な契約や生活空間に対する明確な区別がなければ、経費として認められないばかりか個人の税金が増えてしまうリス […]
-

外国子会社配当益金不...
日本企業が海外進出をする際、現地子会社から得た利益を日本国内へ還流させる過程で発生する税負担の管理は重要な要素となります。本記事では、外国子会社配当益金不算入の制度について解説します。外国子会社配当益金不算入とは&nbs […]
-

決算が赤字になった際...
決算が赤字になってしまった際に効果を発揮するのが、欠損金繰越控除の制度です。本記事では、欠損金繰越控除について解説します。欠損金繰越控除とは 欠損金繰越控除とは、法人の決算が赤字となった場合に、その赤字分を翌年 […]
-

外国子会社合算税制
海外で事業を行う際には、日本国内と海外での事業の利益をそれぞれ合算して税務申告を行う必要があります。そしてその中でも、日本国内の法人が海外のタックスヘイブンの国や地域に子会社を作り、その子会社を利用して日本国内での租税を […]
-

起業時に活用できる補...
起業する際には、経営に必要な資金の確保が重要となります。補助金は返済不要のため、採択数に上限があり、応募者の中から審査によって支給対象が選ばれることになりますが、その分、支給額は大きく設定されていることが多いです。今回は […]
-

租税条約
海外で仕事をするにあたって、租税条約というものを確認しておく必要があります。この租税条約を通して、日本国内での課税と海外での課税の関係が大きく変わってきます。租税条約の中身について確認しておきましょう。ベースはOECDモ […]
03
よく検索されるキーワード
Search Keyword
04
税理士紹介
Tax Accountant
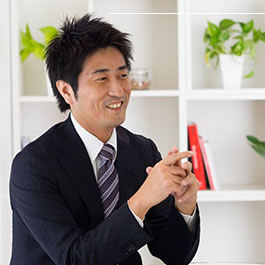
代表税理士五十嵐 知弘(いがらし ともひろ)
成長と成功のパートナー ”Client First”をモットーにしています。
明治大学卒
2001年にアーサーアンダーセン税務事務所(現KPMG税理士法人)入所。
同社にて上場企業、外資系企業への国内・国際税務サービス、連結納税・組織再編アドバイザリー、デューデリジェンス、富裕層への資産税関連サービス等、多岐にわたる業務に携わる。
外資系証券会社にて不動産ファンドの財務・経理に携わった後、桜田・五十嵐税理士法人を設立し、現在に至る。
05
事務所概要
Office Overview
| 事務所名 | 桜田・五十嵐税理士法人 |
|---|---|
| 代表社員税理士 | 五十嵐 知弘(いがらし ともひろ) |
| 所在地 | 東京都目黒区上目黒2-9-1 中目黒GS第1ビル3F |
| スタッフ | 税理士:7名、有資格者:1名、公認会計士:1名 |
| 営業時間 | 平日 9:00~18:00 (事前予約で休日、時間外対応可能です) |
| 定休日 | 土・日・祝日 (事前予約で休日、時間外対応可能です) |