01
法人税 赤字の場合
- 決算が赤字の場合でも法人税は払わなければいけないの?
法人税とは、会社の利益にかかる税金のことを指します。会社の決算において、赤字の場合には法人税の支払いについてはどのようになるのでしょうか。今回は、決算が赤字の場合でも法人税は払わなければいけないのか、解説していきたいと思います。赤字の場合、法人税は支払う必要はある? 会社の決算において、赤字の場合には法人税は発生...
- 国際税務に関する税制
まず国内に本社がある法人ですが、国内の法人に関しては国内外問わずすべての子会社との利益をまとめて本社が法人税を支払います。そして、海外に子会社がある場合には、海外の子会社の利益は海外で利益に対する税金を納めないといけません。そうなると、日本国内で子会社の利益に対しての税金を納め、そして子会社は子会社で利益に対する...
- 節税対策
個人の所得税や法人税との比較をしていきながら役員報酬の改定を行っていきましょう。 ・従業員や青色専従者給与の見直し次に給与の見直しを行いましょう。この部分も節税対策には十分有効な方法です。もし利益が出ているのであればその部分を従業員等に還元することによって、従業員満足度も上がることになります。また法人の場合には、...
- 税務会計一般
税務官公署に提出する税務書類の作成代行は、例えば確定申告書の作成代行や法人税の申告書の作成代行などといったものがあげられます。この他にも税務署に提出する書類の作成は税理士にしか行うことが出来ません。税務代行 税務代行とは、税務的な業務を代理で行うことであり、例えば税務調査の時に税務署との交渉を納税者に代わって税理...
- 法人税の申告期限はいつ?過ぎてしまったらどう対処するべき?
法人税の申告期限は、原則として決算日の翌日から2ヶ月以内です。期限内に申告をしないと、無申告加算税などのペナルティが課される可能性があります。今回は、法人税の申告期限についてと過ぎてしまったときの対処法を解説します。法人税の申告期限は決算日の翌日から2ヶ月以内 法人税の申告期限は、原則として事業年度終了日の翌日か...
- 個人事業主が法人化(法人成り)する最適なタイミングはいつ?
法人化によって法人税の適用により節税が期待できます。個人事業主の場合、課税所得が増えると、所得税の税率も高くなります。たとえば、所得税率は累進課税制度に基づき、所得が増えるほど高い税率が適用されます。一方、法人税は法人の利益に対して一律の税率が適用されるため、高い所得があっても税負担が抑えられることがあります。
02
当事務所が提供する基礎知識
Basic Knowledge
-

資本金1000万円未...
会社を設立する際、資本金を1000万円未満に抑えることで、創業初期の消費税の納税義務を免除してもらえる優遇措置があります。本記事では、資本金1000万円未満で会社を設立する際の消費税の免税メリットについて解説します。資本 […]
-

新設法人が青色申告承...
法人を設立した際、税務署へ提出する書類の中でも特に重要なのが青色申告承認申請書です。期限内に提出して承認を受けることで、赤字の繰り越しなど会社を守るための大きな恩恵を受けられます。本記事では、新設法人が青色申告承認申請書 […]
-

会社設立時に自宅を事...
法人を設立して社長の自宅を事務所にする場合、家賃や水光熱費を経費にできれば大きな節税効果が期待できます。しかし、法的な契約や生活空間に対する明確な区別がなければ、経費として認められないばかりか個人の税金が増えてしまうリス […]
-

顧問税理士
税務会計業務を行う際には、顧問税理士を活用すると効率よく業務が行えます。顧問税理士に業務を依頼することができるもの、そして業務を依頼することでのメリットについて解説していきます。顧問税理士は何が出来るのか まず顧問税理士 […]
-

【税理士が解説】会社...
会社を設立するにあたって、役員報酬を決定する必要があります。役員報酬の決定は、一定期間内に行う必要がありますが、慎重に検討を行わないと、思わぬ負担を生じさせる可能性があります。本記事では、会社設立時に役員報酬を決める際の […]
-

会社設立時に必要な資...
会社を設立する際、資本金の設定が欠かせません。資本金は会社の信用力を左右し、設立後の事業運営にも大きな影響を及ぼします。本記事では資本金の決め方や平均額の目安について解説します。資本金とは何か 資本金とは、会社 […]
03
よく検索されるキーワード
Search Keyword
04
税理士紹介
Tax Accountant
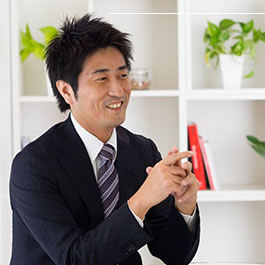
代表税理士五十嵐 知弘(いがらし ともひろ)
成長と成功のパートナー ”Client First”をモットーにしています。
明治大学卒
2001年にアーサーアンダーセン税務事務所(現KPMG税理士法人)入所。
同社にて上場企業、外資系企業への国内・国際税務サービス、連結納税・組織再編アドバイザリー、デューデリジェンス、富裕層への資産税関連サービス等、多岐にわたる業務に携わる。
外資系証券会社にて不動産ファンドの財務・経理に携わった後、桜田・五十嵐税理士法人を設立し、現在に至る。
05
事務所概要
Office Overview
| 事務所名 | 桜田・五十嵐税理士法人 |
|---|---|
| 代表社員税理士 | 五十嵐 知弘(いがらし ともひろ) |
| 所在地 | 東京都目黒区上目黒2-9-1 中目黒GS第1ビル3F |
| TEL/FAX | TEL:03-6303-2440 / FAX:03-6303-3460 |
| スタッフ | 税理士:7名、有資格者:1名、公認会計士:1名 |
| 営業時間 | 平日 9:00~18:00 (事前予約で休日、時間外対応可能です) |
| 定休日 | 土・日・祝日 (事前予約で休日、時間外対応可能です) |